
ارسال شده در : قوانین مالیاتی
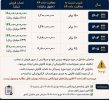
حد نصاب فروش از سال۱۴۰۲ لغایت سال۱۴۰۵
حد نصاب فروش از سال۱۴۰۲ لغایت سال۱۴۰۵ اشخاص حقیقی مشمول صدور صورتحساب الکترونیکی سامانه مؤدیان
ارسال شده در : قوانین مالیاتی
اطلاعیه مالیاتی
مالیات مقطوع و اظهارنامه پیشفرض عملکرد سال ۱۴۰۴۱. مشمولین تبصره ماده ۱۰۰ (مالیات مقطوع) و شرایط آنحد نصاب فروش: تمامی صاحبان مشاغل (انفرادی و مشارکتی) که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر مبلغ ۷۲۰,۰۰۰,۰۰۰,۰۰۰ ریال (۷۲ میلیارد تومان) باشد، مشمول این تبصره هستند. مزایای پذیرش: فرم مالیات مقطوع در …
ارسال شده در : قوانین مالیاتی
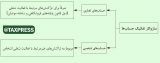
آنچه که برابر ضوابط و مقررات، مدنظر سازمان امور مالیاتی می باشد ؛
تفکیک حسابهای بانکی اشخاص به دو دسته حسابهای تجاری و حسابهای شخصی می باشد. حسابهای تجاری همان حسابهای مرتبط با فعالیتهای شغلی اشخاص هستند و حسابهای شخصی نیز به آن دسته از حسابهایی اطلاق میشود که تعاملات غیرمرتبط با فعالیت شغلی اشخاص را پوشش میدهند. همه مؤدیان مالیاتی باید حساب یا حسابهای تجاری مرتبط با فعالیت شغلی خود را …

ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل نهم :وصول مالیات
ماده ۲۱۰ ـ هرگاه مودی مالیات قطعی شدة خود را ظرف ده روز از تاریخ ابلاغ برگ قطعی پرداخت ننماید ادارة امور مالیاتی به موجب برگ اجرایی به او ابلاغ میکند ظرف یک ماه ازتاریخ ابلاغ کلیه بدهی خود را بپردازد یا ترتیب پرداخت آن را به ادارة امور مالیاتی بدهد. تبصره ۱ ـ در …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل هشتم :ابلاغ
ماده ۲۰۳ ـ اوراق مالیاتی به طور کلی باید به شخص مودی ابلاغ و در نسخة ثانی رسید اخذ گردد. هرگاه به خود مودی دسترسی پیدا نشود اوراق مالیاتی باید در محل سکونت یا محل کار او به یکی از بستگان یا مستخدمین او ابلاغ گردد مشروط بر این که به نظر مأمور ابلاغ سن …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل هفتم :تشویقات و جرائم مالیاتی
ماده ۱۸۹- اشخاص حقوقی و همچنین اشخاص حقیقی چنانچه طی سه سال متوالی ترازنامه و حساب سود و زیان و دفاتر و مدارک آنان مورد قبول قرارگرفته باشد و مالیات هرسال را در سال تسلیم اظهارنامه بدون مراجعه به هیأتهای حل اختلاف مالیاتی پرداخت کرده باشند معادل پنج درصد (۵%) اصل مالیات سه سال مذکور …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل ششم :وظایف اشخاص ثالث
ماده ۱۸۲ـ کسانی که مطابق مقررات این قانون مکلف به پرداخت مالیات دیگران میباشند و همچنین هرکس که پرداخت مالیات دیگری را تعهد یا ضمانت کرده باشد و کسانی که بر اثر خودداری از انجام تکالیف مقرر در این قانون مشمول جریمهای شناخته شدهاند در حکم مودی محسوب و از نظر وصول بدهی طبق مقررات …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل پنجم :وظایف مودیان
ماده ۱۷۷ ـ مودیان مالیاتی میتوانند اظهارنامههای موضوع این قانون را که حسب مورد مکلف به تسلیم آن هستند به تفکیک با اخذ رسید به ادارة امور مالیاتی محل سکونت تسلیم نمایند. در اینصورت ادارة امور مالیاتی مذکور باید مراتب را در پروندة مودی منعکس نموده و اظهارنامة تسلیمی را ظرف سه روز برای اقدام …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل چهارم :مقررات عمومی
ماده ۱۵۵ ـ سال مالیاتی عبارت است از یک سال شمسی که از اول فروردین ماه هر سال شروع و به آخر اسفند ماه همان سال ختم میشود لکن در مورد اشخاص حقوقی مشمول مالیات که سال مالی آنها به موجب اساسنامه با سال مالیاتی تطبیق نمیکند درآمد سال مالی آنها به جای سال …
ارسال شده در : قوانین مالیاتی
قانون مالياتهاي مستقيم، باب چهارم در مقررات مختلفه، فصل سوم :قرائن و ضرایب مالیاتی
ماده ۱۵۲ – حذف شد. ماده ۱۵۳ – حذف شد. ماده ۱۵۴ – حذف شد. http://www.intamedia.ir/Pages/Action/LawsIndex/1/4/3